人工智能与教育的深度融合已成为全球教育变革的重要趋势。在这一进程中,中国凭借政策引领、技术积累与市场活力,走在了世界前列。由权威机构发布的《中国人工智能教育蓝皮书》(以下简称《蓝皮书》)系统梳理了我国AI教育的发展现状与未来方向,其中关于人工智能硬件销售的洞察尤为引人注目。本文将围绕《蓝皮书》的核心观点,探讨AI教育硬件的市场格局、驱动因素及面临的挑战。
一、《蓝皮书》勾勒AI教育全景,硬件成关键载体
《蓝皮书》指出,人工智能教育已从概念探索进入规模化应用阶段。无论是K12的智慧课堂、高校的AI实验室,还是职业教育的技能实训,都离不开智能硬件的支撑。AI教育硬件不再是简单的教学工具,而是承载算法、数据与教学内容的智能终端,成为实现个性化学习、实时反馈和沉浸式体验的基础设施。
《蓝皮书》特别强调,硬件销售的增长与教育信息化2.0、新课标改革及“双减”后素质教育的需求密切相关。智能学习平板、AI学习机、编程机器人、情绪识别摄像头、VR/AR教学设备等产品,正从一线城市向更广阔的市场渗透。
二、人工智能硬件销售的市场格局
根据《蓝皮书》援引的数据,中国AI教育硬件市场规模已突破百亿元,年复合增长率保持在20%以上。主要品类包括:
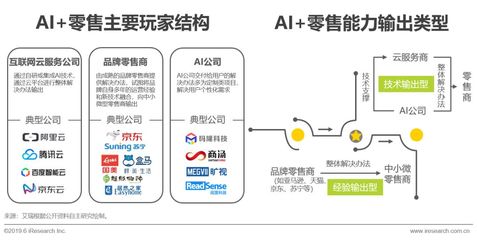
- 智能学习终端:如AI学习机、智能平板,主打自适应学习与作业辅导,代表品牌包括科大讯飞、松鼠AI、百度等。
- STEAM与编程硬件:如乐高教育、Makeblock、大疆教育机器人,用于培养动手能力与计算思维。
- 课堂智能设备:如智能交互白板、AI录播系统、课堂行为分析摄像头,助力教师精准教学与学情监测。
- VR/AR教学设备:用于虚拟实验室、历史场景还原等沉浸式教学。
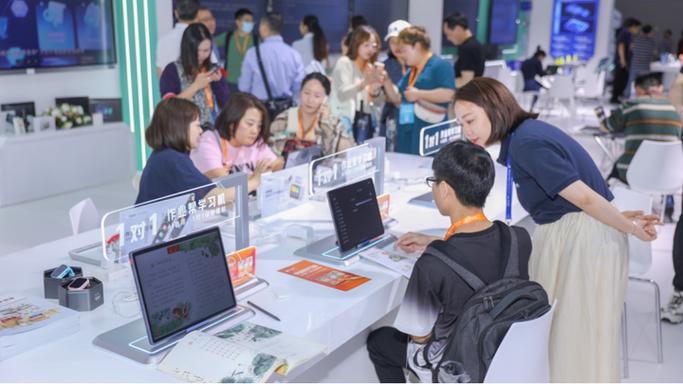
《蓝皮书》分析,当前销售渠道以线上电商与线下教育装备展、学校采购为主,B端(学校、机构)与C端(家长、学生)市场同步增长。其中,C端市场受“鸡娃”焦虑与个性化学习需求驱动,增长尤为迅速。
三、驱动硬件销售的核心因素
- 政策红利:教育部推动“智慧教育示范区”建设,将AI硬件纳入采购目录,并鼓励社会资本参与。
- 技术成熟:语音识别、计算机视觉、自然语言处理等AI技术成本下降,使硬件智能化门槛降低。
- 教育需求升级:家长对精准学情诊断、减负增效的诉求,催生对AI硬件的刚性需求。
- 生态闭环:硬件销售往往与内容订阅、云服务绑定,形成持续盈利模式。《蓝皮书》指出,头部企业正通过“硬件+软件+内容”一体化方案提高用户粘性。
四、挑战与隐忧:硬件销售背后的冷思考
尽管前景广阔,《蓝皮书》也警示了若干问题:
- 数据隐私与伦理:AI硬件采集学生行为、表情等敏感数据,存在泄露与滥用风险。
- 效果争议:部分产品夸大宣传,实际教学效果缺乏权威验证。
- 数字鸿沟:欠发达地区因经费不足,难以享受AI硬件红利,可能加剧教育不公平。
- 标准缺失:硬件接口、数据格式不统一,导致不同品牌设备难以互联互通。
《蓝皮书》建议,应加快建立AI教育硬件行业标准,完善隐私保护法规,并鼓励校企合作研发真正契合教学场景的产品。
五、未来展望:硬件销售将走向何方?
《蓝皮书》预测,未来五年AI教育硬件将呈现三大趋势:
- 场景细分化:针对语言学习、科学实验、特殊教育等垂直场景的专用硬件将涌现。
- 软硬一体化:硬件利润趋薄,企业转向“硬件+服务”模式,通过订阅制内容盈利。
- 国产化替代:在芯片、操作系统等底层技术上,国产AI教育硬件将加速自主可控。
单纯销售硬件的时代即将过去,唯有将硬件融入教学生态,才能持续创造价值。对于教育者与家长,理性看待AI硬件,避免盲目跟风,方能让技术真正服务于人的成长。
《中国人工智能教育蓝皮书》不仅是一份行业指南,更是一面镜子,映照出AI教育硬件销售的繁荣与隐忧。在人工智能与教育深度融合的浪潮中,唯有政策、技术、伦理与市场协同发力,才能让每一台智能硬件都成为赋能学习的良器,而非加剧焦虑的负担。