引言
2019年,中国人工智能产业步入大规模商用落地的关键阶段,硬件销售成为观察产业发展态势的重要窗口。从AI芯片、边缘计算设备到智能传感器、服务器,硬件市场的增长不仅反映了技术成熟度的提升,也预示着AI与实体经济深度融合的趋势。本文将从销售数据、产品结构、主要厂商格局以及驱动因素等维度,对2019年中国人工智能硬件销售进行系统分析,并在此基础上产业发展特征。
一、AI硬件销售整体概况
2019年,中国人工智能硬件市场规模保持高速增长。据多家机构统计,全年AI硬件(含AI芯片、AI服务器、智能传感器、边缘推理设备等)销售额突破千亿元人民币,同比增长超过40%。其中,AI服务器仍占据最大份额,约占硬件总销售额的六成左右,主要受益于互联网、金融、政府等领域的算力需求。AI芯片(包括云端训练芯片、云端推理芯片和终端AI芯片)销售额增速最快,同比增长超过50%,成为硬件市场中最活跃的细分领域。
在销售结构上,云端硬件与终端/边缘硬件呈现协同增长态势。云端AI服务器和加速卡主要满足大型企业和政务平台的大规模训练与推理需求;终端AI芯片、模组及智能传感器则嵌入到智能手机、智能摄像头、智能家居、自动驾驶等场景中,带动了分散化、长尾化的销售增长。
二、主要产品类别销售表现
1. AI服务器与加速卡
2019年,中国AI服务器销售额占整体服务器市场的比重持续上升,约为20%-25%,高于全球平均水平。互联网巨头(如阿里巴巴、腾讯、百度)仍是最大的采购方,三大运营商和地方政府推动的智能计算中心项目成为增量亮点。加速卡方面,英伟达仍占绝对主导地位,但华为昇腾系列、寒武纪思元系列等国产品牌在政企市场中获得批量订单,国产替代销售开始放量。
2. AI芯片
云端训练芯片销售主要集中在英伟达、华为等少数厂商,云端推理芯片则呈现多元化竞争,寒武纪、比特大陆、燧原科技等均有出货。终端AI芯片随着智能手机、智能音箱、可穿戴设备等出货量增长而快速上量,华为麒麟系列、联发科、高通等集成的NPU单元实质性地拉动了AI芯片的泛销售。据估算,2019年国内AI芯片整体出货量达到数亿颗级别,其中终端侧占绝大多数,但销售额仍以云端芯片为主。
3. 智能传感器与边缘设备
在安防、工业、汽车、消费电子等场景驱动下,智能传感器与边缘AI设备销售增长显著。智能摄像头、毫米波雷达、激光雷达、3D感知模组等产品在2019年实现规模化出货。尤其是智能安防领域,海康威视、大华股份等企业销售的AI摄像头占了全球较大比例,边缘计算盒子、AI一体机等产品的销售额也稳步提升。
三、主要厂商销售格局
华为:凭借昇腾芯片、Atlas系列AI服务器和边缘设备,在政企、运营商市场实现销售突破,成为国产AI硬件生态的标杆。
英伟达:继续主导中国AI训练与推理加速卡市场,销售额远超其他国际厂商,与国内云服务商和AI初创企业形成强绑定。
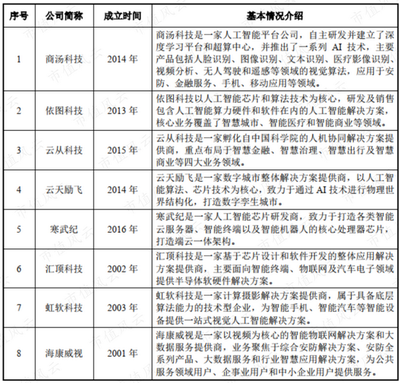
寒武纪、比特大陆:聚焦云端和终端AI芯片,在特定行业和安防领域取得一定销售规模,但仍面临生态建设挑战。
海康威视、大华股份:作为智能视觉硬件龙头,AI摄像头和边缘设备销售强劲,带动了上游AI芯片的需求。
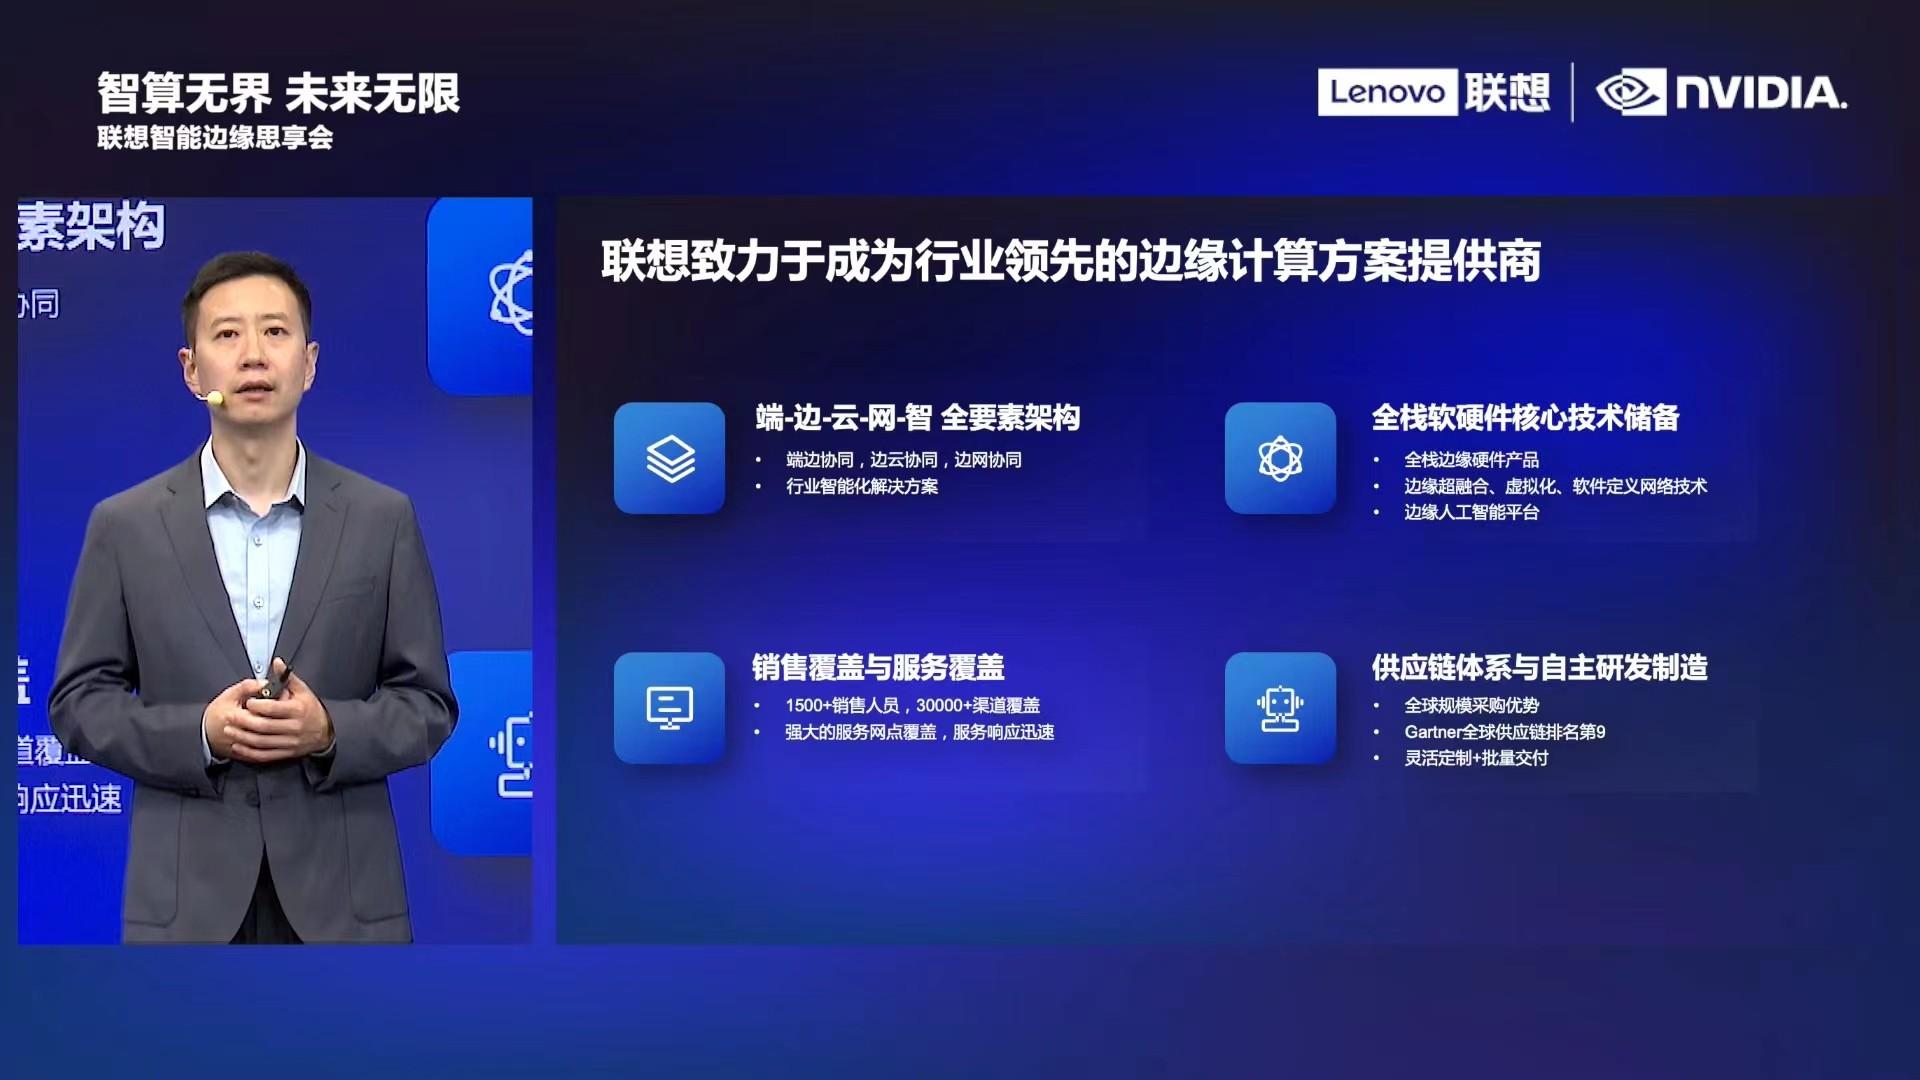
浪潮、中科曙光、联想:在AI服务器市场占据较高份额,受益于算力基建投资,销售额同比增长明显。
地平线、黑芝麻智能等企业在自动驾驶芯片领域实现前装量产销售,标志着车规级AI芯片开始进入商业化阶段。
四、销售增长的驱动因素
- 政策红利:2019年,国家层面持续发布人工智能与实体经济融合的政策,地方政府积极建设智能计算中心、智慧城市,直接拉动了AI硬件采购。
- 算力需求爆发:深度学习模型参数规模快速扩大,互联网和科研机构对高性能AI服务器的需求激增。
- 场景落地加速:安防、金融、零售、制造、医疗等行业的AI应用从试点走向规模化部署,带动边缘硬件与传感器销售。
- 国产替代推动:受国际环境不确定性影响,政企客户对国产AI芯片和硬件的采购意愿增强,促进了本土厂商的销售增长。
五、存在问题与挑战
尽管销售形势向好,2019年AI硬件产业仍存在一些结构性问题:
- 高端训练芯片依赖进口:国产AI芯片在算力、软件生态上仍有差距,训练侧销售额中国产占比偏低。
- 生态碎片化:各厂商芯片架构、编程框架不统一,增加了用户迁移成本和软件开发难度。
- 重复建设风险:部分地区智能计算中心规划超前,可能导致硬件利用率不足。
- 销售渠道与服务体系不完善:许多AI硬件初创企业缺乏规模化销售网络,回款周期长,影响持续经营。
六、2020年展望
展望2020年,中国AI硬件销售预计将延续增长态势,但受宏观经济和疫情冲击,增速可能有所分化。云端训练芯片仍将是销售额大头,但边缘推理和终端AI芯片的出货量将更加迅猛。新基建政策的加码,特别是5G、大数据中心、工业互联网的推进,将进一步拓宽AI硬件的销售空间。与此国产生态构建、软硬协同、行业标准制定将成为产业健康发展的关键。
整体来看,2019年是中国人工智能硬件从“概念验证”走向“规模销售”的重要一年,硬件销售的快速增长为产业后续深化奠定了坚实基础,但也需要在核心技术自主和生态整合上持续发力。