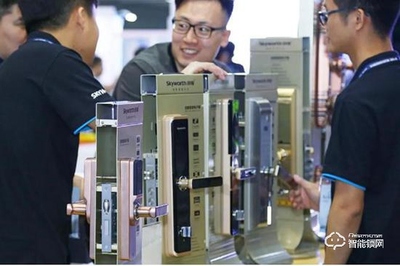
智能门锁作为智能家居的“入口级”产品,市场热度持续攀升。行业普遍预测,未来几年智能门锁销量将保持年均20%左右的增速,成为人工智能硬件销售中增长最为确定的品类之一。高速增长的表象之下,行业正面临产品同质化、安全信任、标准缺失与渠道内卷等多重瓶颈,亟需在技术、生态与服务层面实现突破,才能真正释放AI硬件销售的长期红利。
一、年增20%的底气:需求扩张与AI硬件销售共振
智能门锁销量持续高增长的逻辑并不复杂。其一,存量住宅的换锁需求与新建住宅的精装配套形成双轮驱动,传统机械锁向电子化、智能化升级的趋势不可逆转。其二,消费者对便捷、安全、可远程管理的居住体验要求不断提升,指纹、人脸识别、临时密码等开锁方式已成为标配。其三,人工智能硬件的整体销售热潮带动了用户心智的成熟,智能音箱、智能摄像头、智能门锁之间的场景联动,进一步拉高了家庭渗透率。可以说,智能门锁的20%年增速,既是传统安防产品迭代的结果,也是AI硬件销售放量的直接体现。
二、光鲜背后的瓶颈:行业亟待跨越的四道坎
尽管增量可观,智能门锁行业的发展瓶颈同样不容忽视。
第一,产品同质化严重,价格战侵蚀利润。多数中小品牌在方案上过度依赖公版模组,功能相近、外观雷同,导致市场竞争沦为低价竞争,研发投入被压缩,创新陷入恶性循环。
第二,安全与品质信任尚未完全建立。小黑盒攻击、指纹误识别、电池续航虚标、售后维修响应慢等问题时有曝光,消费者的购买决策仍以“大牌+口碑”为主,中小品牌获客成本高企。
第三,行业标准与互联互通不足。智能门锁与智能家居生态之间仍存在协议割裂、联动体验不稳定等问题,跨品牌场景难以顺畅落地,制约了AI硬件整体销售价值的放大。
第四,渠道与服务网络承压。智能门锁对安装与售后要求较高,下沉市场的服务能力成为品牌扩张的瓶颈,线下体验与上门服务的成本结构仍在摸索之中。
三、突破路径:以AI能力重塑硬件价值与销售逻辑
突破瓶颈的关键,在于把智能门锁从“功能型电子锁”升级为“具备AI能力的家庭安全节点”。一方面,借助边缘AI与人脸、掌静脉等多模态识别技术,提升识别的准确率与防伪能力,以安全口碑重建消费信任;另一方面,通过开放协议与智能家居平台深度联动,使门锁成为家庭安防、能源管理、访客服务的数据入口,用场景价值支撑溢价,摆脱低端价格战。
在销售层面,人工智能硬件销售应从“卖单品”转向“卖方案”。以智能门锁为核心,打包摄像头、门铃、传感设备形成家庭安防套装,并结合以旧换新、上门安装、延保服务等组合策略,提升客单价与复购率。品牌方应加强线下体验店与本地化服务网络的投入,用真实可感的安全体验,缩短消费者的决策周期。
##
年增20%的智能门锁市场依然是一片充满想象力的沃土,但增长不等于健康。唯有正视同质化、安全、生态与服务的现实瓶颈,用AI能力提升产品价值,用场景方案重构销售逻辑,行业才能将人工智能硬件销售的宏观热度,转化为可持续的增长质量。对于参与者而言,谁能先在安全信任与生态联动上形成壁垒,谁就更有可能在下一个增量周期中占据主导。